После месяцев сбоев, вызванных резкими торговыми барьерами, и после отмены дополнительной пошлины в размере 25%, введенной в рамках чрезвычайных мер, связанных с Россией, и перекалибровки взаимных тарифов в соответствии с Исполнительным указом 14257, товары индийского происхождения теперь облагаются взаимным тарифом в размере 18%. Хотя это снижение предоставляет столь необходимое облегчение как экспортерам, так и импортерам, оно не просто восстанавливает рынок до условий 2025 года.
Пересмотренные тарифы изменяют динамику ценообразования, решения по закупкам и конкурентное позиционирование — но также оставляют важные уроки от шока 2025 года, которые продолжают формировать стратегию сегодня.
Эта статья объясняет, что изменилось, что осталось прежним и как экспортерам индийского гранита, мрамора и кварцита следует интерпретировать новую пошлину в размере 18% с практической точки зрения.
Краткий обзор: Тарифный шок 2025 года
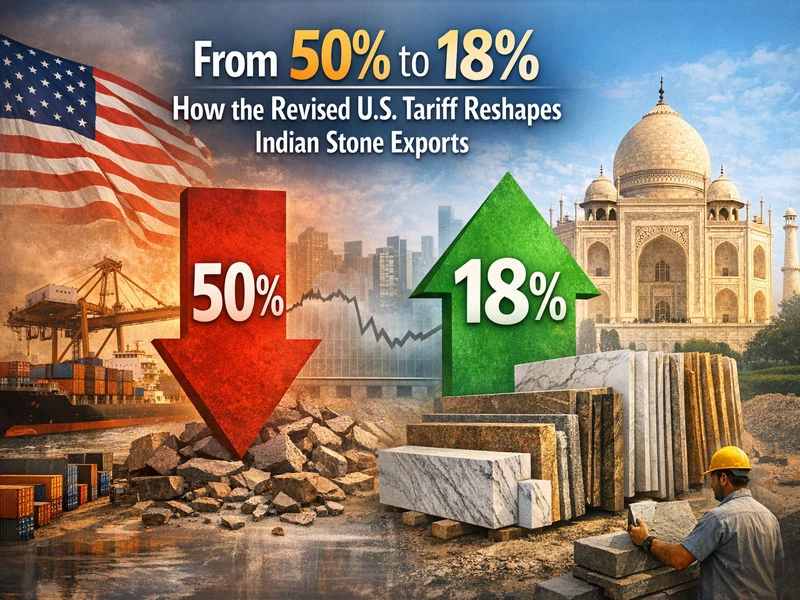
Между апрелем и августом 2025 года Соединенные Штаты резко увеличили импортные пошлины на индийский натуральный камень, подняв тарифы с прежнего диапазона 0%–3,7% до 50% в рамках комбинации взаимных и дополнительных торговых мер.
Влияние было немедленным. Поставки задерживались или отменялись, существующие контракты подвергались давлению, и экспортные маржи были серьезно нарушены. В течение недель после введения тарифа экспорт в США заметно сократился, так как покупатели пересматривали решения по закупкам и жизнеспособность ценообразования.
Столкнувшись с внезапным шоком затрат, индийские экспортеры были вынуждены приостановить поставки, исследовать альтернативные рынки и пересматривать условия с давними клиентами из США.
Связанный анализ | Подробный обзор эскалации тарифов 2025 года
Что изменилось с тарифом в 18%?
2 февраля 2026 года Соединенные Штаты объявили об отмене дополнительной пошлины в размере 25% и перекалибровке взаимного тарифа с 26% до 18%, что существенно снижает общую эффективную нагрузку с пиковых уровней, наблюдавшихся в 2025 году. Пересмотр применяется с немедленным эффектом.
Поскольку решение принято недавно, подробные уведомления и руководства по внедрению все еще появляются. Тем не менее, начальные обсуждения и реакции рынка кажутся обнадеживающими, указывая на отход от крайнего нарушения, наблюдавшегося в период тарифов 2025 года.
Недавние изменения тарифов можно резюмировать следующим образом:
Evaluating Indian Stone Under the New U.S. Duty?
Speak With Our Export TeamDiscuss volume pricing, container planning, and duty-adjusted landed cost for your upcoming shipment.
| Период | Тарифный режим | Влияние |
|---|---|---|
| До апреля 2025 | Обычные тарифы ВНБ (низкие/0-5%) | Конкурентоспособные |
| Апрель 2025 (УК 14257) | Взаимный тариф Индии установлен на уровне 26% | Повышенные |
| Август 2025 (Плюс УК 14329) | Дополнительная санкционная пошлина 25% | Итого ~50%+ тарифы |
| Февраль 2026 (Рамка / УК 14384) | Санкционная пошлина снята; взаимный тариф снижен до 18% | Облегчение, но не полное восстановление |
Это изменение сигнализирует о новой реальности, с ожидаемым появлением более четких торговых моделей по мере появления дополнительных деталей и данных о поставках.
Что решает тариф 18% — и что не решает
Снижение совокупного тарифного воздействия — после снятия дополнительной пошлины 25% и корректировки взаимного тарифа до 18% — решает некоторые немедленные проблемы, но не устраняет все структурные вызовы.Что помогает решить тариф 18%
1. Снижает экстремальный ценовой шок: Более низкая пошлина смягчает резкое повышение цен, вызванное тарифом 50%, позволяя торговле возобновиться на более приемлемой основе.
2. Восстанавливает частичную ценовую конкурентоспособность: Индийский гранит, мрамор и кварцит восстанавливают некоторую конкурентоспособность на рынке США по сравнению с пиковым тарифным периодом.
3. Позволяет возобновить заказы и переговоры: Проекты и контракты, приостановленные в период тарифа 50%, могут быть пересмотрены или возобновлены на более реалистичных ценовых условиях.
4. Улучшает предсказуемость денежного потока: При меньшей волатильности пошлин экспортеры и импортеры могут планировать поставки и ценообразование с большей уверенностью.
Что не решает тариф 18%
1. Не восстанавливает условия до 2025 года: Тарифы остаются значительно выше прежнего диапазона 0%–3.7%, продолжая оказывать давление на маржу.
2. Не устраняет рыночный риск: Зависимость от одного экспортного рынка по-прежнему подвергает экспортеров будущим изменениям политики.
3. Не гарантирует восстановление объемов: Хотя спрос может стабилизироваться, объемы поставок могут не вернуться к прежним пикам сразу.
4. Не заменяет необходимость стратегических изменений: Добавленная стоимость, диверсификация и операционная эффективность остаются необходимыми для долгосрочной конкурентоспособности.
Как пересмотренные тарифы изменяют экспортную стратегию
Одной из самых больших проблем для индийских экспортеров камня является восстановление цен. В период высоких тарифов сильное давление на поддержание операций заставило многих экспортеров резко снижать цены или ликвидировать запасы с убытком, поскольку вся цепочка поставок адаптировалась к новой ценовой реальности.
Looking for Updated Granite Export Pricing?
Request Latest Price ListReceive current FOB pricing, shipment timelines, and guidance under the revised 18% duty.
По мере постепенного возвращения спроса восстановление цен до прежних уровней — или даже возвращение к устойчивой прибыльности — будет сложной задачей. Покупатели скорректировали ожидания на основе сниженных цен в период действия тарифов, что делает процесс корректировки цен медленным и чувствительным, а не немедленным восстановлением.
Что это значит для импортеров и покупателей из США
Соединенные Штаты ввели импортные тарифы на широкий круг стран, а не только на Индию. С пересмотренным тарифом в 18% индийский натуральный камень снова становится конкурентоспособным на рынке США, особенно по сравнению с другими мировыми поставщиками, сталкивающимися с аналогичными или более высокими пошлинами.
С уменьшением тарифа импорт из Индии снова становится финансово осуществимым для более широкого круга жилых и коммерческих проектов.
Однако покупатели скорректировали ожидания в период высоких тарифов, когда скидочные цены стали обычным явлением. Поскольку экспортеры продолжают восстанавливаться от прежних потерь, корректировка цен неизбежна, но, вероятно, будет постепенной, а не внезапной, поскольку рынок стремится к устойчивым уровням цен.
Как индийские экспортеры должны воспринимать этот момент
Эпизод с тарифами подчеркнул риски чрезмерной зависимости от одного рынка. Даже с улучшенным доступом к США, экспортерам следует продолжать развивать присутствие в различных регионах.
Сдвиг тарифов в 2025 году показал, как быстро могут измениться условия торговли. Экспортные стратегии должны учитывать неопределенность политики как постоянную и встраивать гибкость в операции и планирование.
Бизнес должен быть структурирован так, чтобы будущие торговые потрясения не создавали такого же уровня стресса снова. Хотя недавнее воздействие исходило из США, аналогичные риски могут возникнуть с любого рынка.
Фокус должен оставаться на построении устойчивых и прибыльных операций, а не на погоне за объемами или зависимостью от рынков, которые кажутся легкодоступными в краткосрочной перспективе. Диверсификация, добавление стоимости и дисциплина в ценообразовании необходимы для снижения уязвимости.
Наиболее важно, чтобы стратегический импульс, развившийся во время недавнего потрясения, не был утерян. Сохранение этих улучшений критично для долгосрочной стабильности и устойчивости.
Заключение
Снижение тарифа США с 50% до 18% является важным облегчением для индийских экспортеров камня — это сокращает разрыв, созданный шоком 2025 года, и делает многие экспорты снова финансово осуществимыми. В то же время 18% не являются возвратом к тарифной среде до 2025 года (0%–3,7%) и остаются выше уровней преференциальных или РНБ, которые некоторые импортеры видят на других рынках. Тарифное воздействие теперь является структурной особенностью глобальной торговой политики, а не исключением: США скорректировали пошлины по нескольким странам-поставщикам, в то время как другие страны-импортеры применяют различные пошлины в зависимости от линий HS/CN/HTS.
Для экспортеров практический урок остается неизменным: рассматривайте сниженные пошлины как стабилизацию, а не перезагрузку. Поддерживайте диверсификацию, приоритизируйте продукты с добавленной стоимостью и дисциплину в ценообразовании, и сохраняйте операционные улучшения, достигнутые во время потрясения — эти шаги защитят маржу и устойчивость, независимо от того, поднимутся ли тарифы снова или установятся на новых уровнях.